Domain bauprojektplanung.de kaufen?
Wir ziehen mit dem Projekt
bauprojektplanung.de um.
Sind Sie am Kauf der Domain
bauprojektplanung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauprojektplanung.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Kostenplanung und Kostenmanagement im operativen Bereich, Fachbücher von Dimitrios KarakidisProjektarbeit aus dem Jahr 2008 im Fachbereich BWL - Controlling, Justus-Liebig-Universität Giessen, Veranstaltung: Controlling und industrielles Management, Sprache: Deutsch. Abstract: Ziel der vorliegenden Arbeit ist die Vorstellung und Analyse laufender Instrumente der Kostenplanung und des Kostenmanagements sowie prozessorientierter Ansätze im Hinblick auf die Eignung für den operativen Bereich. Nach der Definition grundlegender Begriffe in Kapitel 1.2 widmet sich Kapitel 2 der operativen Kostenplanung. Nach der Einführung der Grundlagen wird auf die traditionelle Budgetierung und die modernen Budgetierungstrends Better Budgeting und Beyond Budgeting eingegangen. Anschliessend wird die Vorgehensweise der starren und der flexiblen Plankostenrechnung beschrieben und bewertet. Darauf folgt die Erläuterung und Beurteilung der Grenzplankosten- und Deckungsbeitragsrechnung. In Kapitel 3 erfolgt zunächst die Darlegung der Grundlagen des operativen Kostenmanagements. Anschliessend werden die Wertanalyse, die Gemeinkostenwertanalyse, das Zero-Base Budgeting sowie das Kaizen Costing vorgestellt und kritisch gewürdigt. Als prozessorientierte Ansätze der Kostenplanung und des Kostenmanagements werden in Kapitel 4 das Activity Based Costing und das Activity Based Budgeting erörtert und auf ihre operative Eignung untersucht. Kapitel 5 fasst die Ergebnisse zusammen und zieht ein abschliessendes Fazit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
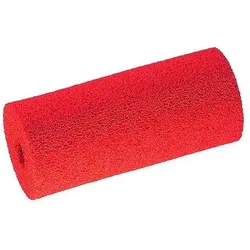
Gupfo, Zubehör Baustoffe, SchwammgummiwalzenDie Schwammgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Anwendungen im Bau- und Renovierungsbereich. Diese Standardwalzen sind speziell für die Verwendung mit wasserverdünnbaren Leimen, wie Weissleimen und Kleister, konzipiert. Sie ermöglichen eine gleichmässige und effiziente Verteilung von Materialien auf grossen Flächen, was die Arbeit erheblich erleichtert. Die Walzen sind in Österreich hergestellt und zeichnen sich durch ihre hohe Qualität und Langlebigkeit aus. Mit einem Durchmesser von 150 Millimetern bieten sie eine optimale Handhabung und Kontrolle, während ihre spezielle Materialzusammensetzung eine gleichmässige Anwendung gewährleistet. Diese Walzen sind ideal für Profis und Heimwerker, die Wert auf präzise Ergebnisse legen. - Geeignet für wasserverdünnbare Leime und Kleister - Hergestellt in Österreich für hohe Qualität - Optimale Handhabung durch 150 mm Durchmesser.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenplanung und Kostenmanagement im operativen Bereich, Fachbücher von Dimitrios KarakidisProjektarbeit aus dem Jahr 2008 im Fachbereich BWL - Controlling, Justus-Liebig-Universität Giessen, Veranstaltung: Controlling und industrielles Management, Sprache: Deutsch. Abstract: Ziel der vorliegenden Arbeit ist die Vorstellung und Analyse laufender Instrumente der Kostenplanung und des Kostenmanagements sowie prozessorientierter Ansätze im Hinblick auf die Eignung für den operativen Bereich. Nach der Definition grundlegender Begriffe in Kapitel 1.2 widmet sich Kapitel 2 der operativen Kostenplanung. Nach der Einführung der Grundlagen wird auf die traditionelle Budgetierung und die modernen Budgetierungstrends Better Budgeting und Beyond Budgeting eingegangen. Anschliessend wird die Vorgehensweise der starren und der flexiblen Plankostenrechnung beschrieben und bewertet. Darauf folgt die Erläuterung und Beurteilung der Grenzplankosten- und Deckungsbeitragsrechnung. In Kapitel 3 erfolgt zunächst die Darlegung der Grundlagen des operativen Kostenmanagements. Anschliessend werden die Wertanalyse, die Gemeinkostenwertanalyse, das Zero-Base Budgeting sowie das Kaizen Costing vorgestellt und kritisch gewürdigt. Als prozessorientierte Ansätze der Kostenplanung und des Kostenmanagements werden in Kapitel 4 das Activity Based Costing und das Activity Based Budgeting erörtert und auf ihre operative Eignung untersucht. Kapitel 5 fasst die Ergebnisse zusammen und zieht ein abschliessendes Fazit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Gupfo, Zubehör Baustoffe, SchwammgummiwalzenDie Schwammgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Anwendungen im Bau- und Renovierungsbereich. Diese Standardwalzen sind speziell für die Verwendung mit wasserverdünnbaren Leimen, wie Weissleimen und Kleister, konzipiert. Sie ermöglichen eine gleichmässige und effiziente Verteilung von Materialien auf grossen Flächen, was die Arbeit erheblich erleichtert. Die Walzen sind in Österreich hergestellt und zeichnen sich durch ihre hohe Qualität und Langlebigkeit aus. Mit einem Durchmesser von 150 Millimetern bieten sie eine optimale Handhabung und Kontrolle, während ihre spezielle Materialzusammensetzung eine gleichmässige Anwendung gewährleistet. Diese Walzen sind ideal für Profis und Heimwerker, die Wert auf präzise Ergebnisse legen. - Geeignet für wasserverdünnbare Leime und Kleister - Hergestellt in Österreich für hohe Qualität - Optimale Handhabung durch 150 mm Durchmesser.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.